中东局势扰动全球能源市场 亚欧将开启液化天然气货源争夺
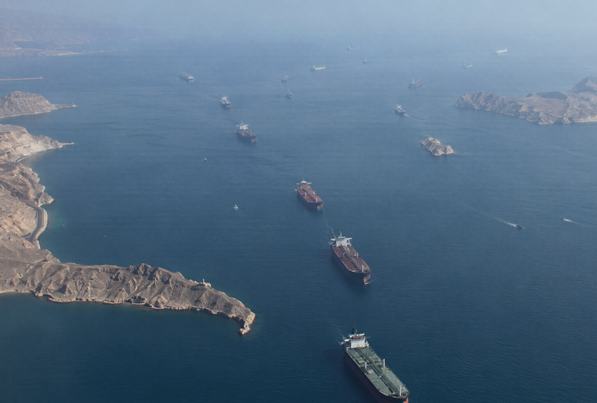
据荷兰国际集团研究部门消息,中东地缘冲突持续升级搅动全球大宗商品盘面,原油、柴油裂解价差同步走强,欧洲天然气期货价格冲高至 2023 年以来新高。受霍尔木兹海峡航运受阻影响,卡塔尔液化天然气出口受阻,叠加欧洲储气库库存处于近二十年同期低位,亚欧两大市场对现货液化天然气货源的竞争会逐步加剧。
近期海湾区域接连发生航运袭击事件,地缘风险溢价重新计入石油市场,布伦特原油重新站上每桶 95 美元,创下一个多月以来的价格高点。虽然仍有油轮完成霍尔木兹海峡过境运输,但冲突升级让航道通行稳定性大打折扣,单日的通行数据波动性较强,行业机构更多参考一段周期的平均流量来研判实际出口规模。
成品油市场的紧张程度进一步凸显。中东、俄罗斯的柴油出口持续遭遇扰动,全球炼油系统几乎没有多余产能来填补供应缺口。ICE 欧洲柴油裂解价差刷新历史记录,逼近每桶 79 美元,美国市场柴油裂解价差大幅突破每桶 100 美元。近月与远月合约价差呈现深度现货升水结构,随着秋冬季节来临,中质馏分油的季节性需求走强,裂解利润将维持高位,价格波动幅度也会放大。
美国行业库存统计数据显示,上周美国原油库存出现 260 万桶的降幅;细分品类走势分化,汽油库存小幅增加 30 万桶,馏分油库存减少 30 万桶,馏分油的库存变化难以缓解市场对供应紧张的担忧。完整的官方能源信息署库存报告将对外公布,市场会以此进一步评估北美成品油供需走向。
欧洲 TTF 天然气期货近月合约盘中突破 75 欧元每兆瓦时。中东冲突使得市场打消卡塔尔液化天然气出口快速恢复的预期,这一变化给欧洲的冬季保供带来不小压力。当前欧盟储气设施整体填充率大约 66%,是近二十年来同一时间点的最低水平,远高于 80% 的五年均值。按照当前市场价格测算,想要达成 75% 这一档最低储气目标,欧洲还需要投入超过 81 亿美元采购天然气。
今夏高温推升电力调峰用气需求,挤占了部分本该用于储气的天然气资源,高昂的现货价格也抑制夏季阶段的主动补库操作。现阶段现货液化天然气的净回值收益更倾向流向欧洲市场,改变过去数月亚洲持续高价抢货的格局。步入北半球冬季,供暖用气需求同步抬升,亚欧之间的货源竞价会再度升温,如果卡塔尔的液化天然气货源到年末依旧难以大规模投放市场,市场供需矛盾会进一步放大。
贵金属市场同样受到能源行情的连锁传导。黄金价格回落至两周低点,跌至每盎司 4300 美元下方。油价上行会推升通胀压力,市场参与者重新评估美联储的降息节奏,加息预期回流压制黄金这类不产生利息收益资产的表现。黄金刚刚经历 8 月一轮强势上涨,单月涨幅接近 10%,创下今年 1 月之后最大单月涨幅。避险买盘以及对美国财政可持续性的担忧此前支撑金价,短期的获利了结带来回调,但中期降息预期、各国央行购金以及地缘不确定性依旧给金价提供底部支撑,价格回调过程中会迎来新的买入力量。
农产品板块当中,芝加哥期货交易所大豆期货上涨至 2023 年 12 月之后最高点位。美国环保署公布 2025 年度小型炼油厂豁免额度达到 17.6 亿合规积分,为 2017 年以来最大规模,超出此前市场 9.9 亿的预期,同时豁免对应的消费量会重新分配计入 2026 与 2027 年的生物燃料强制掺混指标,稳固生物柴油原料的需求空间。美国中西部产区高温干旱天气,会制约大豆结荚发育,带来单产下行风险。与此同时海外采购持续开展,多重因素共同推高大豆期货价格。
热门内容推荐