炼油产能受损加剧全球能源结构性矛盾 成品油价格高位或延续至 2027 年
据海外媒体消息,受中东、俄罗斯多地炼油设施遭袭损坏,全球备用炼油产能不足等多重因素叠加,全球成品油供应紧张格局难以快速缓解,汽油、柴油、航空煤油价格或将在高位运行延续至 2027 年,原油与成品油市场出现明显分化走势。
地缘冲突带来的设施损毁成为当前市场最大扰动因素。巴林一处日处理能力 38 万桶的炼油设施受袭后宣布不可抗力,卡塔尔一套日产能 14 万桶的气转液装置遭遇打击后停止运营。与此同时,乌克兰无人机袭击造成俄罗斯多处炼油装置停机,成品油加工量出现显著下滑。即便俄罗斯 7 月出台柴油出口禁令,第三方机构分析认为,炼厂硬件损坏才是成品油出口收缩的核心诱因,政策禁令带来的影响属于次要因素。
国际能源署 8 月发布的石油市场报告显示,7 月全球炼厂原油加工量维持在 8090 万桶每日,相较去年同期仍少近 500 万桶,全球现有产能无法填补成品油供应缺口。大西洋盆地炼油裂解利润创下历史新高,汽油、航煤、柴油的交易价格维持在每桶 130 至 170 美元区间,美国墨西哥湾沿岸 8 月柴油裂解价差突破每桶 100 美元,炼油企业盈利水平大幅走高。
航道受阻直接改写全球成品油贸易版图。冲突爆发前,海湾国家航空煤油出口占全球供应量的 32%,后续市场占比快速回落,8 月经由霍尔木兹海峡与曼德海峡输出的航煤,较 2 月水平下降 88%。亚洲广泛用于民用炊事与交通的液化石油气出口同样遭遇重创,亚洲采购商不得不加大从美国采购相关货品来弥补缺口。跨区域货物流向发生重构,美国成品油更多流向非洲市场,地中海地区的高价格,吸引大批货轮放弃亚洲市场转向欧洲区域销售。
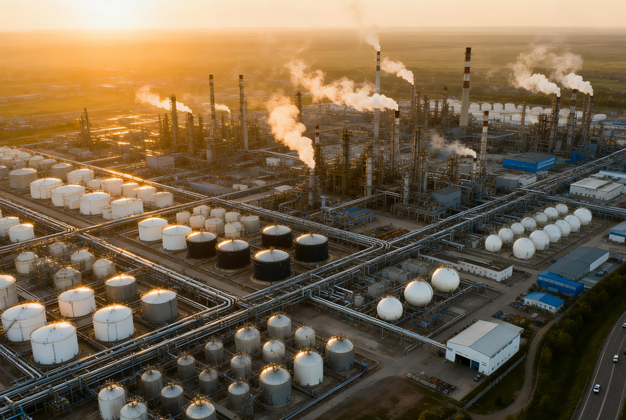
值得关注的市场现象在于原油和成品油价格走势脱节。市场上并不缺少原油资源,但能够把原油转化为汽油、柴油的炼油硬件大量受损。即便霍尔木兹海峡重新开放,被积压的原油大量流入市场可能带来原油价格大幅回调,可受损炼厂修复周期漫长,成品油供应紧张局面不会随原油供应恢复立刻解除。部分行业人士在迪拜行业会议上表示,受损炼油设施修复需要数年时间,零部件供给、工程建设都会制约复产节奏,2027 年一季度原油价格或迎来明显下行,但成品油市场的紧张态势会持续存在。
库存数据进一步印证市场压力。据国际能源署统计,7 月全球可监测石油库存单月减少 6900 万桶,海上在途油品数量大幅缩水,自今年 2 月至 7 月底,全球石油库存累计降幅达到 4.1 亿桶,库存缓冲垫持续变薄。机构下调今年下半年全球炼厂加工量预期,中东地区今年炼油运行水平预计较 2025 年日均减少 160 万桶。全球多数地区炼厂已经逼近多年来最高负荷,进一步提升产出的空间十分有限。
贸易商也在调整经营模式,传统航运路线稳定性下降,市场定价逻辑随之改变。企业在签署贸易合约时,更多加入选择权条款,通过租入更多油轮、布局多元采购来源,对冲地缘冲突带来的物流中断风险。市场参与者密切跟踪中国炼厂开工与成品油出口动向,中国炼厂运行水平、出口配额变化,会对全球成品油的供需再平衡产生重要影响。不过中国炼厂采购原油的成本基准已经抬升,价格信号会直接左右对外输出成品油的意愿。
多家能源企业在财报电话会议中分析,全球合计有超 840 万桶每日的炼油产能处于关停状态,设备受损程度、备件供给进度,决定复产时间表,短时间难以全部恢复。2027 至 2028 年全球还将迎来一波炼厂计划检修,叠加现有新增炼油净投入有限,成品油裂解价差获得支撑。高企的燃油价格反过来压制全球石油消费,今年全球石油需求预计出现收缩,到 2027 年需求才有望重新实现增长,供需博弈将继续主导接下来一年国际能源市场走向。
热门内容推荐